 1856–2023
Mamlakatni qurgan bank
1856-yil, Syurix. Shveysariya hali kambag'al, tog'li va bir-biridan uzilgan kantonlar mamlakati. Siyosatchi va tadbirkor Alfred Escher bir g'oya bilan yonadi: mamlakatni temir yo'llar bilan bog'lash kerak. Lekin buning uchun ulkan pul kerak, Shveysariyada esa bunday kapital to'playdigan bank yo'q.
Escher shunday bankni o'zi tuzadi: Schweizerische Kreditanstalt — keyinchalik dunyo uni Credit Suisse nomi bilan bildi. Bank temir yo'llarni moliyalashtirdi, shu jumladan Alp tog'lari orqali o'tadigan mashhur Gotthard yo'lini (1882). U Shveysariya sanoatiga, elektrlashtirishga, keyinchalik esa butun dunyo bo'ylab biznesga pul berdi.
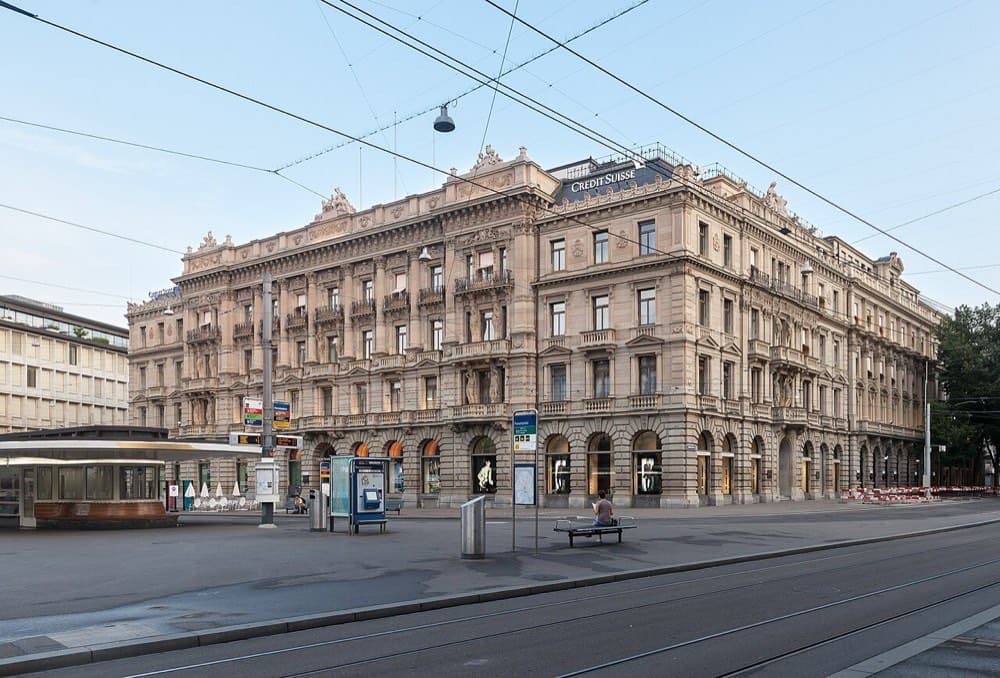
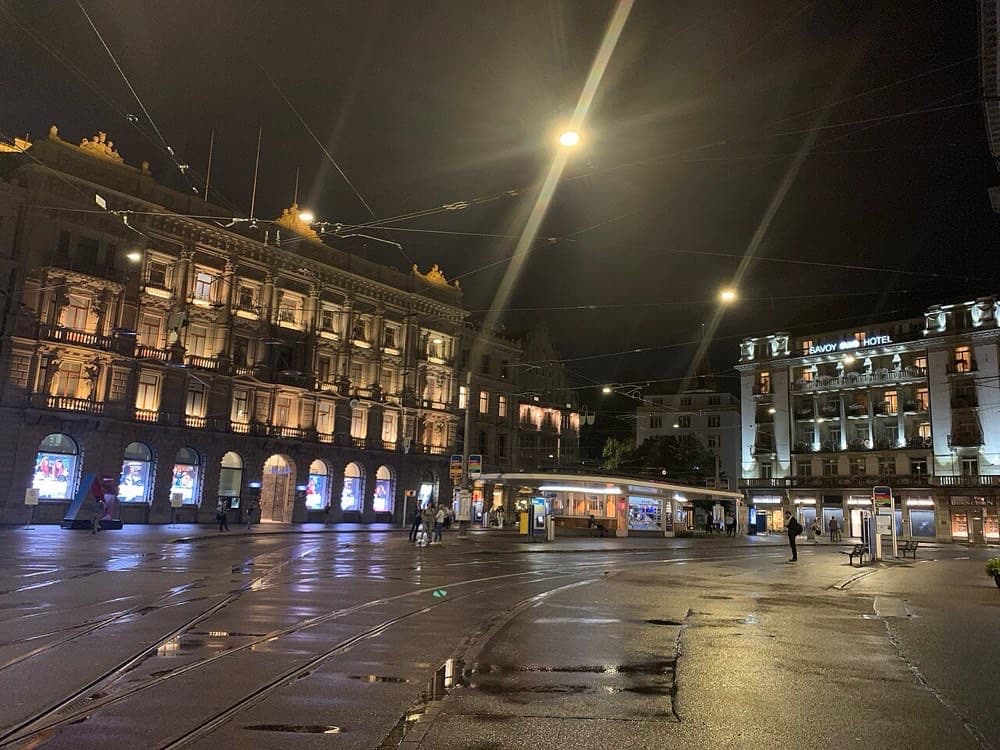
Bir yarim asr davomida Credit Suisse Shveysariya ishonchliligining ramziga aylandi. Syurixdagi Paradeplatz maydonidagi viqorli bino milliarderlar va davlatlarning pullarini saqlardi. Bank shu qadar katta bo'lib ketdiki, u "tizimli ahamiyatga ega" — ya'ni qulasa, butun moliya tizimini o'zi bilan sudrab ketishi mumkin bo'lgan dunyodagi 30 ga yaqin bankdan biri deb tan olindi.
Bunday bank qulashi mumkinmi? 2008-yilda bunga javob "yo'q" bo'lib ko'rindi.
2008: g'urur kuni
2008-yilgi jahon moliyaviy inqirozi Amerika va Yevropaning eng katta banklarini tiz cho'ktirdi. Lehman Brothers bankrot bo'ldi. Shveysariyadagi asosiy raqib UBS davlatdan katta yordam olishga majbur bo'ldi.
Credit Suisse esa boshqa yo'l tutdi. 2008-yil oktabrida u xususiy investorlardan, birinchi navbatda Qatar investitsiya fondidan, CHF 10 mlrd kapital jalb qildi va davlat yordamidan voz kechdi. Bu bank uchun g'urur manbai edi: biz o'zimiz uddaladik.
Lekin bu g'alaba ichida keyingi muammolarning urug'i ham bor edi. Credit Suisse ikki xil biznesni birga olib borardi. Biri — sokin va daromadli: boy mijozlarning pulini boshqarish. Ikkinchisi — shovqinli va tavakkalli: investitsion banking, ya'ni Uoll-strit va London uslubidagi yirik bitimlar va savdo. Ikkinchisi yaxshi yillarda katta bonus berardi, yomon yillarda esa katta zararlar keltirardi.
Keyingi o'n yillikda bank bu ikki dunyo orasida bo'linib qoldi. Va ikkinchi dunyo uni tobora ko'proq janjallarga olib kirdi.
Janjallar zanjiri
2014-yildan 2022-yilgacha Credit Suisse nomi gazetalarda deyarli to'xtovsiz janjallar bilan chiqdi:
- 2014-yil. Bank AQSh fuqarolariga soliq to'lashdan qochishda yordam berganini tan oldi va taxminan $2,6 mlrd jarima to'ladi.
- Mozambik "tuna obligatsiyalari". Bank Afrika davlatiga berilgan, keyinchalik poraxo'rlik bilan bog'liq bo'lib chiqqan kreditlar uchun 2021-yilda yuzlab million dollar jarima to'ladi.
- 2019-yil "josuslik" janjali. Bank rahbariyati raqib bankka o'tib ketayotgan yuqori lavozimdagi sobiq xodimni xususiy detektivlar orqali kuzattirgani ma'lum bo'ldi. Bu janjal oxir-oqibat bosh direktorning iste'fosiga olib keldi.
- 2022-yil. Shveysariya sudi Credit Suisse'ni Bolgariyadagi giyohvand moddalar savdosi bilan bog'liq pullarni yuvishga yo'l qo'ygani uchun aybdor deb topdi.
Har bir janjal o'z-o'zidan bankni qulatmasdi. Lekin ularning hammasi bitta narsani ko'rsatardi: ichki nazorat va xavf-xatarni boshqarish ishlamayapti. Bank uchun esa eng qimmatli boylik — mijozlarning ishonchi. U esa har bir yangi janjal bilan bir oz-bir oz kamayib borardi.
Keyin 2021-yil keldi va bir oy ichida ikki zarba berdi.
Bir oyda ikki portlash
2021-yil mart, birinchi zarba: Greensill. Credit Suisse mijozlariga "xavfsiz" deb taqdim etilgan, $10 mlrd lik fondlarni sotgan edi. Bu fondlar Greensill Capital degan moliya kompaniyasining qisqa muddatli qarz qog'ozlariga sarmoya kiritardi. Greensill qulab tushdi va fondlar muzlatildi. Mijozlar o'z pullarini qaytarib olishi uchun yillar kerak bo'ldi.
Bir necha hafta o'tib, ikkinchi zarba: Archegos. Bill Hwang ismli investorning Archegos nomli oilaviy fondi banklardan katta qarz olib, bir nechta aksiyaga ulkan pul tikkan edi. Aksiyalar tushgach, fond qarzni qaytara olmadi. Boshqa banklar o'z ulushlarini tezda sotib, zararni kamaytirdi. Credit Suisse esa sekin harakat qildi va taxminan $5,5 mlrd yo'qotdi — bu voqeada eng ko'p zarar ko'rgan bank shu bo'ldi.
Bank bu safar ham ishonchni tiklashga harakat qildi. Yangi rais tayinlandi, u madaniyatni o'zgartirishga va'da berdi. Lekin 2022-yil yanvarida uning o'zi COVID karantin qoidalarini buzgani ma'lum bo'lib, iste'foga chiqdi.
2022-yil bank uchun eng og'ir yil bo'ldi: CHF 7,3 mlrd sof zarar — 2008-yildan beri eng kattasi. Yangi rahbariyat bankni qayta qurish rejasini e'lon qildi.
Lekin endi muammo raqamlarda emas edi. Muammo — odamlarning bankka ishonchi edi. Va ishonch yo'qolishi o'z tezligi bilan sodir bo'ladi.
Sekin vahima
2022-yil oktabr. Ijtimoiy tarmoqlarda Credit Suisse qulash arafasida turgani haqida mish-mishlar tarqaldi. Ba'zilar uni ochiqchasiga "yangi Lehman" deb atashdi. Bank rahbariyati xodimlarga va mijozlarga bank kapitali mustahkam ekanini tushuntirib xat yozdi.
Lekin boy mijozlar xat o'qib o'tirmadi — ular pulini olib keta boshladi. 2022-yilning to'rtinchi choragida bankdan CHF 110 mlrd dan ortiq mablag' chiqib ketdi.
Bu SVB dagidek bir kunlik portlash emas, sekin vahima edi. Har bir ketgan mijoz bilan bankning daromadi kamayar, zararlar oshar va bu yana ko'proq mijozlarni qo'rqitardi.
Bank xavfsizlik zaxirasi sifatida yangi kapital jalb qildi. Uning eng katta aksiyadori bo'lgan Saudiya milliy banki ham shu paytda kirib keldi va qariyb 10% ulushga ega bo'ldi.
2023-yil mart oyida esa Atlantika okeanining narigi tomonida SVB quladi. Butun dunyo investorlari bitta savolni bera boshladi: keyingi zaif bank qaysi? Ko'pchilikning nigohi Syurixga qaradi.
"Mutlaqo yo'q"
2023-yil 14-mart. Credit Suisse kechiktirilgan yillik hisobotini e'lon qildi. Unda bank 2021 va 2022-yillar uchun moliyaviy hisobot ustidan ichki nazoratida "jiddiy kamchiliklar" borligini tan oldi.
15-mart. Saudiya milliy banki raisi Ammar Al Xudayridan jurnalistlar so'radi: kerak bo'lsa Credit Suisse'ga yana pul kiritasizmi? U shunday javob berdi: "Javob — mutlaqo yo'q." Keyin u buning asosiy sababini qonuniy cheklov bilan izohladi: ulush 10% dan oshsa, qo'shimcha talablar paydo bo'ladi.
Ehtimol, u bankka zarar yetkazmoqchi bo'lmagandir. Lekin bozor faqat birinchi uch so'zni eshitdi. O'sha kuni Credit Suisse aksiyasi chorak qismdan ko'proq tushib, tarixiy minimumga yetdi. Bankning qarzini sug'urta qilish narxi keskin oshdi.
16-mart. Shveysariya Milliy banki Credit Suisse'ga CHF 50 mlrd gacha qarz berishini e'lon qildi. Bu ham yordam bermadi. Mijozlar pulini olib ketishda davom etdi.
Endi Shveysariya hukumati oldida juda og'ir savol turardi: dushanba kuni bozorlar ochilguncha nima qilish kerak?
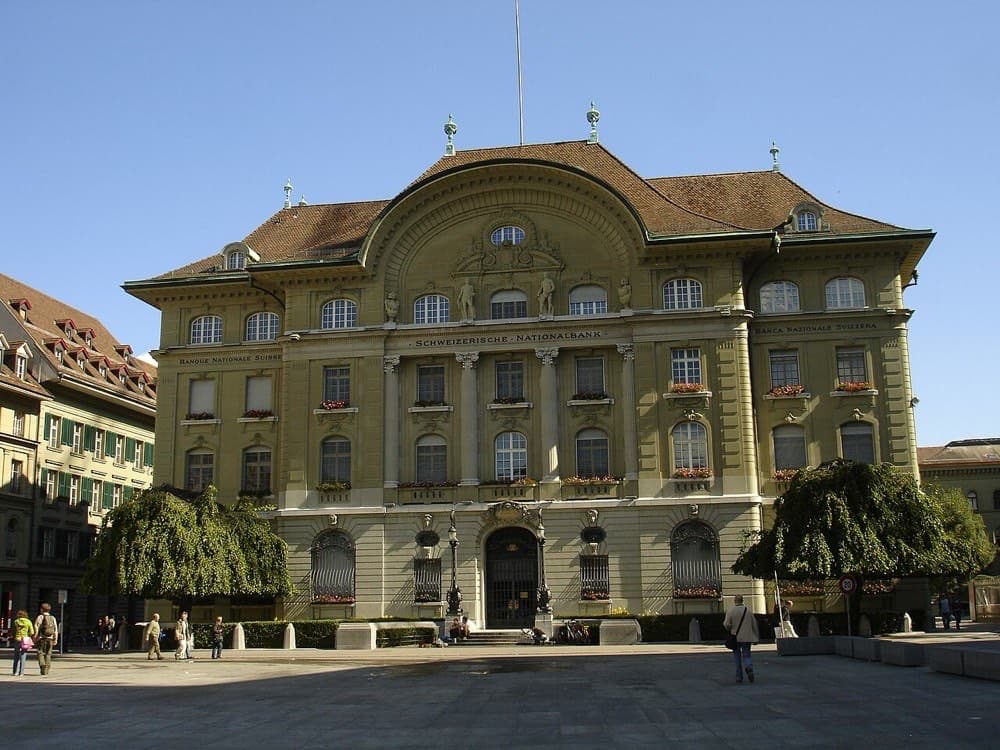
Bir dam olish kunidagi to'y
Shveysariya uchun Credit Suisse oddiy bank emas edi. Bu "juda katta, qulashiga yo'l qo'yib bo'lmaydigan" (inglizcha "too big to fail") bank edi. Ya'ni uning tartibsiz bankrotligi butun mamlakat iqtisodiyotiga va dunyo moliya tizimiga zarba berishi mumkin edi: millionlab mijozlar, minglab kompaniyalar, boshqa banklar bilan cheksiz bog'liqliklar.
Hukumat, Milliy bank va regulyator dam olish kunlari to'xtovsiz muzokaralar olib bordi. 2023-yil 19-mart, yakshanba kuni kechqurun natija e'lon qilindi: UBS Credit Suisse'ni sotib oladi.
Shartlar hayratlanarli edi:
- Narx — atigi CHF 3 mlrd, ya'ni bir aksiya uchun taxminan CHF 0,76. Bir necha kun oldingi bozor narxidan ham ancha past.
- Shveysariya Milliy banki CHF 100 mlrd dan ortiq likvidlik yordami va'da qildi, hukumat esa UBS'ning ehtimoliy zararlarining bir qismini kafolatladi.
- Aksiyadorlarning ovoz berishi chetlab o'tildi — favqulodda qonun bilan.
- Eng ko'p janjal keltirgani: CHF 16 mlrd lik AT1 obligatsiyalar nolga tushirildi. AT1 — bu inqiroz paytida zararni o'ziga oladigan maxsus bank obligatsiyalari. Ular odatda aksiyadorlardan oldin himoyalangan deb hisoblanardi. Bu safar esa obligatsiya egalari hamma narsani yo'qotdi, aksiyadorlar esa ozgina bo'lsa ham nimadir oldi.
UBS — 2008-yilda davlat yordamiga muhtoj bo'lgan bank — endi 2008-yilda g'urur bilan yordamdan voz kechgan raqibini qutqardi. Kelishuv 2023-yil iyunida yakunlandi.
Credit Suisse aksiyasi 2007-yil apreldagi cho'qqisidan 98% dan ko'proq pastda tugadi.
Banklar pul bilan emas, ishonch bilan yashaydi
Credit Suisse bitta xato tufayli qulamadi. U o'n yil davomida to'plangan kichik va katta xatolar natijasida quladi: janjallar, jarimalar, xavf-xatarni boshqarishdagi kamchiliklar, tez-tez almashgan rahbarlar. Bularning har biri ishonchni bir oz yemirdi. Oxirgi kunlarda esa bitta intervyudagi uch so'z yetarli bo'ldi.
Bank — bu ishonch ustiga qurilgan bino. Mijozlar pulini istalgan payt olishi mumkin, bank esa bu pulni uzoq muddatga ishlatadi. Ishonch yo'qolsa, eng katta kapital ham yetmaydi.
Halol moliya nuqtai nazaridan, an'anaviy banklar foiz asosida ishlaydi, shuning uchun ular halol aksiya skriningidan faoliyat sohasi bo'yicha avtomatik chiqariladi. Mezonlar haqida batafsil — metodologiyada. Credit Suisse misoli esa yana bir narsani ko'rsatadi: bank aksiyasining "ishonchli", "eski" va "katta" ko'rinishi uning xavfsizligini anglatmaydi.
Oldindan ko'ringan ogohlantiruvchi belgilar
- 1
Ketma-ket yirik zararlar
Greensill, Archegos va 2022-yildagi CHF 7,3 mlrd zarar — bir necha yil ketma-ket. Kompaniya bir necha yil ketma-ket "bir martalik" zarar e'lon qilsa, ular aslida bir martalik emas.
- 2
Mijozlar mablag'ining chiqib ketishi
2022-yil oxirida CHF 110 mlrd dan ortiq mablag' chiqib ketdi. Banklar va aktiv boshqaruvchilar hisobotida "net asset outflows" yoki depozitlar o'zgarishini kuzatish mumkin.
- 3
Rahbariyatning tez-tez almashishi
Bir necha yil ichida bir necha bosh direktor va rais almashdi. Rahbarlar tez-tez o'zgarsa, kompaniyada uzoq muddatli strategiya yo'q bo'lishi mumkin.
- 4
Hisobot nazoratidagi kamchiliklar
Kechiktirilgan yillik hisobot va "material weakness" (jiddiy kamchilik) iborasi — eng kuchli ogohlantiruvchi signallardan biri. U auditor xulosasida va yillik hisobotning nazorat bo'limida yoziladi.
- 5
Qarz sug'urtasi (CDS) narxining keskin oshishi
Bozor bankning qarzini sug'urta qilish uchun tobora ko'proq pul so'ray boshladi. Bu professional investorlar xavotiri oddiy yangiliklardan oldin ko'rinadigan joy.
Bu hikoya nimani o'rgatadi
- 1
Eski, katta va mashhur bo'lish — himoya emas
167 yillik tarix, ulkan aktivlar va "tizimli ahamiyatli bank" maqomi aksiyadorlarni qutqarmadi. Davlat tizimni qutqaradi, lekin aksiyadorlarni har doim ham emas.
- 2
Takrorlanuvchi janjallar — tasodif emas
Bitta janjal baxtsiz hodisa bo'lishi mumkin. O'n yil davomida ketma-ket jarimalar va skandallar esa boshqaruv va madaniyat muammosini ko'rsatadi.
- 3
Ishonch sekin yo'qoladi, keyin birdan
Mijozlarning sekin ketishi oylab davom etdi, yakuniy qulash esa bir hafta ichida bo'ldi. Mablag' oqimini kuzatish narx tushishidan oldin ogohlantiradi.
- 4
"Xavfsiz" qog'ozning ham sharti bor
AT1 obligatsiya egalari o'zlarini aksiyadorlardan himoyalangan deb hisoblashardi, lekin hammasini yo'qotishdi. Har qanday moliyaviy vositada zarar qaysi tartibda kimga tushishini oldindan bilib qo'ying.
Xronologiya
1856
Alfred Escher Schweizerische Kreditanstalt'ga asos soldi
1882
Bank moliyalashtirgan Gotthard temir yo'li ochildi
2007-04
Aksiya tarixiy cho'qqisida
2008-10
Davlat yordamisiz CHF 10 mlrd kapital jalb qilindi
2014
AQShda soliqdan qochishga yordam berganini tan oldi, ~$2,6 mlrd jarima
2019
Josuslik janjali
2021-03
Greensill fondlari muzlatildi, Archegos'dan ~$5,5 mlrd zarar
2022-01
Rais karantin qoidalarini buzgani uchun iste'foga chiqdi
2022-10
Ijtimoiy tarmoqlardagi mish-mishlar, mablag'lar chiqib keta boshladi
2022
Yillik sof zarar CHF 7,3 mlrd
2023-03
14-mart: hisobotda "jiddiy kamchiliklar"; 15-mart: "mutlaqo yo'q"
2023-03
19-mart: UBS CHF 3 mlrd ga sotib olishga rozi bo'ldi, AT1 nolga tushirildi
2023-06
Kelishuv yakunlandi, Credit Suisse UBS tarkibiga o'tdi
Ko'p beriladigan savollar
Credit Suisse nega quladi?+
O'n yil davomida takrorlangan janjallar, 2021-yildagi Greensill va Archegos zararlari hamda 2022-yildagi yirik zarar mijozlarning ishonchini yemirdi. 2023-yil martida SVB qulagach, vahima kuchaydi va bank bir hafta ichida UBS'ga majburan sotildi.
Credit Suisse aksiyadorlari nima oldi?+
Ular har 22,48 ta Credit Suisse aksiyasi uchun bitta UBS aksiyasini oldi, bu bir aksiya uchun taxminan CHF 0,76 ga teng edi. Bu bankning 2007-yildagi cho'qqisidan 98% dan ko'proq past.
AT1 obligatsiyalari nima va nega nolga tushdi?+
AT1 — bank inqiroz holatida zararni o'ziga olishi uchun chiqariladigan maxsus obligatsiyalar. Shveysariya regulyatori Credit Suisse'ning CHF 16 mlrd lik AT1 obligatsiyalarini to'liq nolga tushirdi, bu esa butun dunyoda katta bahs-munozaraga sabab bo'ldi.
"Too big to fail" nima degani?+
"Juda katta, qulashiga yo'l qo'yib bo'lmaydi" — bankrotligi butun moliya tizimiga zarba beradigan darajada katta kompaniyalar. Davlatlar odatda ularni qutqarishga harakat qiladi, lekin bu aksiyadorlarning puli saqlanib qolishini anglatmaydi.
Shunday kompaniyalarni o'zingiz toping
Limitup'da minglab AQSh aksiyasining halol holati, moliyaviy ko'rsatkichlari, superinvestorlar portfeli va skrineri bor. Hikoyadagi belgilarni bugungi kompaniyalarda tekshiring.
Yana o'qing
Silicon Valley Bank qulashi: 48 soatda yo'q bo'lgan bank
Startaplarning sevimli banki eng "xavfsiz" aktiv — davlat obligatsiyalarida pul yo'qotdi. Keyin bir kunda mijozlar $42 mlrd olib ketdi.
7 daqiqa o'qish
Lehman Brothers qulashi: 158 yil yashagan bank qanday qilib bir dam olish kunida yo'q bo'ldi
Fuqarolar urushi va Buyuk depressiyadan omon chiqqan bank o'z kapitalidan 30 barobar ko'p qarz bilan uy-joy bozoriga tikdi — va bir hafta ichida tarixdagi eng katta bankrotga aylandi.
8 daqiqa o'qish
Wirecard tarixi: Germaniyaning "texnologiya yulduzi" va yo'q bo'lib chiqqan €1,9 milliard
Germaniyaning eng nufuzli 30 kompaniyasi qatoriga kirgan to'lov giganti — va uni fosh qilgan jurnalistni regulyator ta'qib qilgani haqidagi hikoya.
6 daqiqa o'qish