 1983–2023
Poker o'yinida tug'ilgan bank
1983-yil, Kaliforniya. Wells Fargo bankining sobiq rahbarlaridan biri Bill Biggerstaff va Stenford professori Robert Medearis poker o'ynab o'tirishib, g'alati bir bank g'oyasini o'ylab topishadi.
Muammo shunday edi: oddiy banklar yosh texnologiya kompaniyalarini yoqtirmasdi. Startapning daromadi yo'q, garovga qo'yadigan binosi yo'q, kelajagi noma'lum. Unga kredit berish yoki uni mijoz qilish oddiy bankir uchun ortiqcha bosh og'rig'i edi.
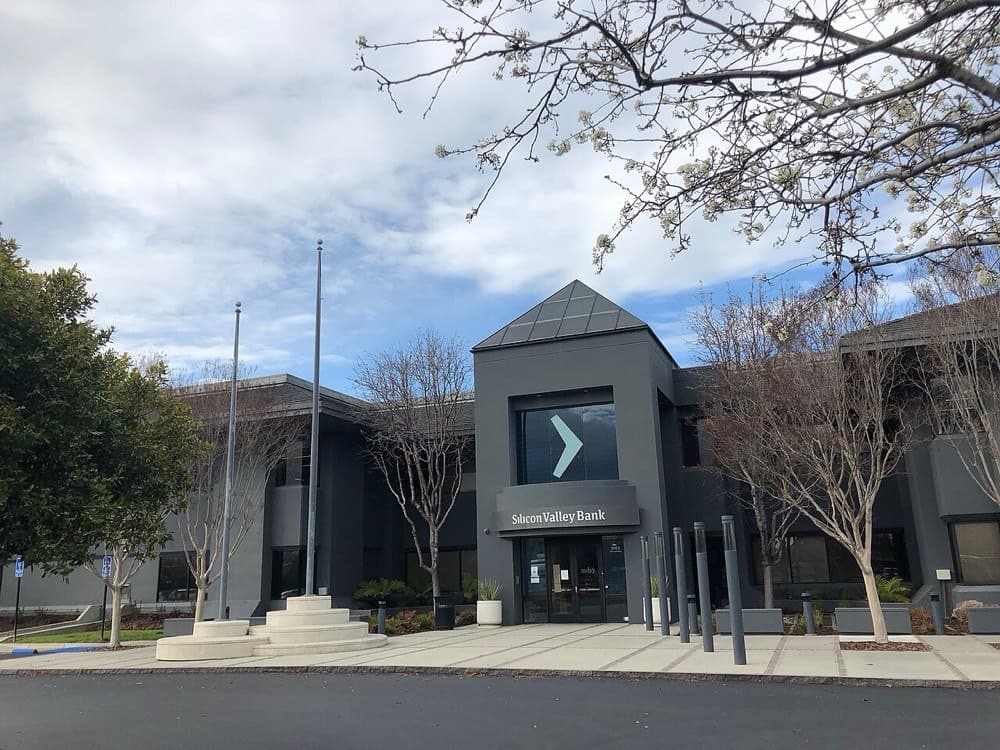
Silicon Valley Bank (SVB) aynan shu odamlar uchun tuzildi. U startaplarni, ularga pul tikadigan venchur fondlarni va asoschilarning o'zini tushunadigan bank bo'lishni maqsad qildi. Bank ular bilan birga o'sdi: kompaniya kichik bo'lganda hisob ochdi, kattalashganda kredit berdi, birjaga chiqqanda shaxsiy boylikni boshqardi.
O'ttiz yildan ortiq vaqt davomida bu juda yaxshi strategiya bo'lib chiqdi. 2020-yillar boshiga kelib, AQShdagi venchur sarmoya olgan texnologiya startaplarining qariyb yarmi SVB mijozi edi.
Lekin bu kuchli tomon o'zida yashirin bir xavfni ham saqlardi. Agar barcha mijozlaringiz bir-birini taniydigan, bir xil chatlarda o'tiradigan va bir xil investorlardan maslahat oladigan odamlar bo'lsa nima bo'ladi?
Pul daryosi
2020–2021-yillar. Pandemiya paytida AQSh Markaziy banki (Federal rezerv tizimi, qisqacha Fed) iqtisodiyotni qo'llab-quvvatlash uchun foiz stavkalarini deyarli nolga tushirdi va bozorga ulkan miqdorda pul chiqardi. Bu pulning katta qismi texnologiya sohasiga oqib keldi.
Startaplar misli ko'rilmagan miqdorda sarmoya oldi. Va bu pulni qayerga qo'yishdi? Albatta, o'z banklariga — SVB'ga.
SVB depozitlari 2020-yil martida taxminan $62 mlrd edi. Bir yildan keyin ular $124 mlrd ga yetdi, 2021-yil oxirida esa $189 mlrd ga chiqdi. Ikki yilga yetmay, uch barobar!
Bank uchun bu bir vaqtning o'zida ham baxt, ham muammo edi. Bank depozitlardan pul ishlashi kerak: odatda u ularni kreditga beradi. Lekin startaplarga bunchalik ko'p kredit kerak emasdi — ular naqd pulga to'lib-toshib yotardi.
Shunda SVB rahbariyati bir qaror qabul qildi. Bu qaror o'sha paytda mutlaqo xavfsiz ko'rinardi va aynan shuning uchun keyinchalik halokatli bo'lib chiqdi.
Eng "xavfsiz" xato
SVB yangi depozitlarning katta qismiga uzoq muddatli obligatsiyalar sotib oldi: AQSh davlat obligatsiyalari va davlat kafolatli ipoteka qog'ozlari. Bular dunyodagi eng ishonchli qarz qog'ozlari hisoblanadi: AQSh hukumati ularni to'lamay qolishi deyarli imkonsiz.
Muammo esa boshqa joyda edi. Bu qog'ozlar juda past foiz to'lardi — taxminan yiliga 1,5–2%. Va ular uzoq yillarga mo'ljallangan edi. 2022-yil oxiriga kelib SVB'ning obligatsiyalar portfeli $117 mlrd ga yetgan edi: bu bankning umumiy aktivlarining qariyb yarmi.
Nega bu xavfli ekanini oddiy misol bilan tushuntiraylik.
Tasavvur qiling, siz $100 ga 10 yillik obligatsiya sotib oldingiz. U sizga har yili $1,5 to'laydi. Bir yildan so'ng bozordagi yangi obligatsiyalar yiliga $4 to'lay boshladi. Endi kimdir sizning eski obligatsiyangizni $100 ga sotib oladimi? Albatta yo'q — u xuddi shu pulga yangisini oladi va ikki barobardan ko'p foiz oladi. Sizning obligatsiyangizni faqat chegirma bilan, taxminan $80 ga sotishingiz mumkin.
Ya'ni stavkalar ko'tarilsa, eski obligatsiyalarning narxi tushadi. Muddat qanchalik uzoq bo'lsa, tushish shunchalik katta bo'ladi. Moliyachilar buni "duratsiya xavfi" deb atashadi.
Agar obligatsiyani muddati tugaguncha ushlab tursangiz, pulingizni to'liq qaytarib olasiz. Lekin bitta shart bor: shu vaqtgacha uni sotishga majbur bo'lmasligingiz kerak.
2022-yilda esa Fed tarixdagi eng tez stavka ko'tarishlaridan birini boshladi.
Ko'rinmas teshik
2022-yil davomida Fed inflyatsiyaga qarshi kurashib, stavkani deyarli noldan 4% dan yuqoriga ko'tardi. SVB obligatsiyalarining bozor narxi keskin tushdi.
2022-yil oxiriga kelib, "muddati tugaguncha ushlab turiladigan" obligatsiyalar bo'yicha yashirin zarar $15 mlrd dan oshdi. Taqqoslash uchun: bu bankning butun o'z kapitaliga deyarli teng edi. Ya'ni agar SVB bu obligatsiyalarni bugun sotishga majbur bo'lsa, u amalda o'z kapitalini yo'qotardi.
Buxgalteriya qoidalari bu zararni foyda-zarar hisobotida ko'rsatmaslikka ruxsat berardi — axir bank qog'ozlarni sotmoqchi emas edi. Lekin u hisobotning izohlarida bemalol ko'rinib turardi. Diqqat bilan o'qigan har bir odam uni topishi mumkin edi.
Shu bilan birga, ikkinchi zarba ham kelayotgan edi. Stavkalar ko'tarilgach, startaplarga sarmoya oqimi qurib qoldi. Yangi pul kelmay qolgan kompaniyalar o'z depozitlaridan pul yechib, xarajatlarini qoplay boshladi. Depozitlar kamaya boshladi.
Qiziq tafsilot: 2022-yilning katta qismida SVB'da rasmiy xavf-xatar bo'yicha bosh direktor (chief risk officer) yo'q edi. Bu lavozimdagi rahbar aprelda vazifasini bajarishni to'xtatgan, yangisi faqat 2023-yil yanvarida tayinlangan.
Teshik tobora kattalashib borardi. Endi bitta uchqun yetarli edi.
8-mart: halol bo'lishga urinish
2023-yil 8-mart, chorshanba, kechqurun. SVB kutilmagan e'lon qildi:
- bank $21 mlrd lik obligatsiyalarini sotgan va bunda $1,8 mlrd zarar ko'rgan;
- yo'qotishni qoplash uchun $2,25 mlrd yangi kapital jalb qilmoqchi.
Rahbariyatning nazarida bu muammoni oldindan hal qilish uchun qilingan mas'uliyatli qadam edi. Bozor esa bu e'londa butunlay boshqa narsani o'qidi: "Bankda teshik bor va u pul qidiryapti."
Ertasi kuni, 9-mart, SVB aksiyasi 60% ga qulab tushdi.
Va shu yerda yuqorida aytilgan yashirin xavf ishga tushdi. SVB mijozlari bir-birini taniydigan kichik dunyo edi. Venchur fondlar o'zlari pul tikkan startaplarga, ehtiyot chorasi sifatida, pulni boshqa bankka olib o'tishni maslahat bera boshladi. Ular orasida Piter Tilning Founders Fund'i ham bor edi. Xabar Twitter va startap chatlari orqali soatlar ichida tarqaldi.
Eng xavfli tomoni: SVB depozitlarining taxminan 90% i sug'urtalanmagan edi. AQShda davlat har bir hisobdagi $250 000 gacha bo'lgan pulni kafolatlaydi. Startaplar esa millionlab dollarni saqlardi — ish haqi, ijara, butun kompaniyaning hayoti. Agar bank qulasa, ular hammasini yo'qotishi mumkin edi.
Bunday vaziyatda eng oqilona ish — pulni birinchi bo'lib olib qo'yish. Va hamma aynan shunday qildi.
Bir kunda $42 mlrd
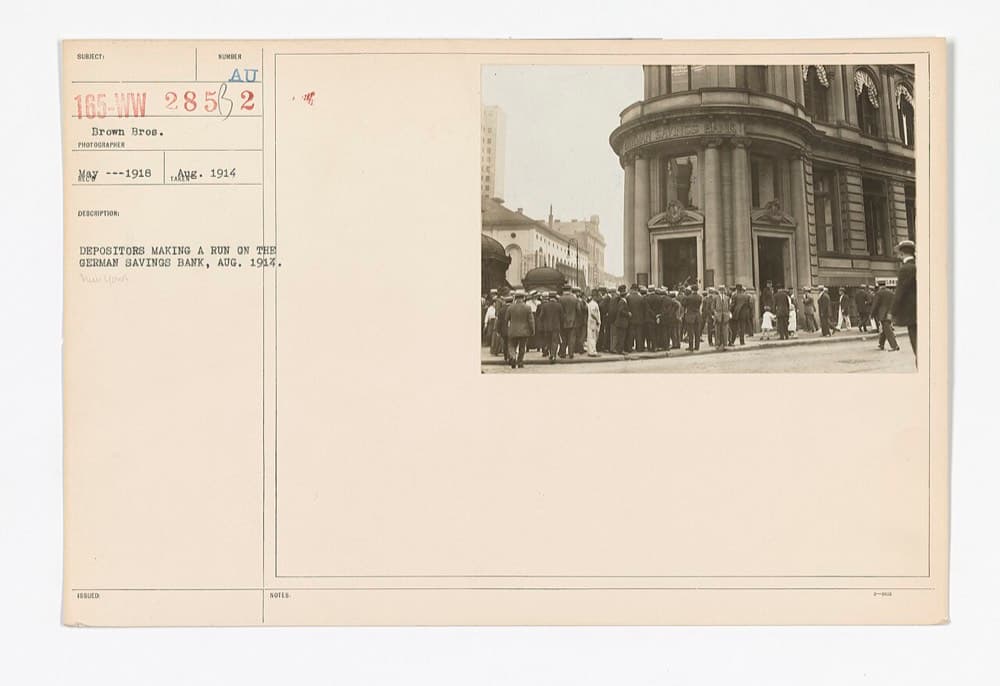
Bank vahimasi (inglizcha "bank run") qanday ishlaydi? Har qanday bank depozitlarning faqat kichik qismini naqd shaklda ushlab turadi, qolganini kreditlar va obligatsiyalarga joylaydi. Agar hamma mijozlar bir vaqtda pulini so'rasa, eng sog'lom bank ham ularni darhol to'lay olmaydi.
Ilgari vahima sekin bo'lardi: odamlar bank oldida navbatga turardi, bu kunlar, haftalar davom etardi. 2023-yilda esa navbat telefon ilovasida turardi. Pul yuborish uchun bir necha tugmani bosish kifoya edi.
9-mart kuni SVB mijozlari $42 mlrd pulini olib ketishga urindi — bir kunda, depozitlarning chorak qismi. Bunday tezlikdagi bank vahimasi tarixda bo'lmagan. Kun oxirida bankning naqd puli manfiy bo'lib qoldi: u mijozlarga taxminan $1 mlrd qarzdor edi.
Ertasi kuni, 2023-yil 10-mart, juma, ertalab Kaliforniya regulyatorlari bankni yopdi va uni AQSh depozitlarni sug'urtalash korporatsiyasi (FDIC) boshqaruviga topshirdi. 8-martdagi e'londan 48 soat ham o'tmay, 40 yillik bank yo'q bo'ldi.
Bu 2008-yildan beri AQShdagi eng yirik va tarixdagi uchinchi eng katta bank inqirozi edi.
Lekin hikoyaning eng muhim qismi dam olish kunlari bo'lib o'tdi.
"Juda katta, qulashiga yo'l qo'yib bo'lmaydi"
Juma kuni kechqurun minglab startap egalari bir xil savolni berardi: dushanba kuni ishchilarga maosh to'lay olamizmi?
Agar sug'urtalanmagan depozitlar yo'qolsa, yuzlab kompaniyalar bir hafta ichida yopilishi mumkin edi. Bundan ham yomoni — vahima boshqa banklarga yoyilishi mumkin edi. Haqiqatan ham, o'sha kunlarda boshqa o'rta banklarning mijozlari ham pullarini yirik banklarga ko'chira boshladi. Nyu-Yorkdagi Signature Bank yakshanba kuni yopildi.
2023-yil 12-mart, yakshanba kuni kechqurun, AQSh Moliya vazirligi, Fed va FDIC qo'shma qaror e'lon qildi: SVB va Signature Bank'ning barcha depozitlari, $250 000 dan ortig'i ham, to'liq qaytariladi. Buning uchun "tizimli xavf istisnosi" ishlatildi. Ya'ni bankning qulashi butun tizimga xavf soladi degan xulosaga kelindi.
Bu yerda muhim farqni ko'rish kerak. Omonatchilar qutqarildi, bank va uning aksiyadorlari esa yo'q. SVB'ning bosh kompaniyasi SVB Financial Group 17-mart kuni bankrotlik e'lon qildi. 2021-yil oxirida $750 atrofida turgan aksiya qadrsiz bo'lib qoldi. Bankning o'zi esa keyinroq First Citizens BancShares'ga sotildi.
Yana bir tafsilot keyinchalik ko'p muhokama qilindi: bosh direktor Greg Becker qulashdan ikki hafta oldin, 27-fevralda, oldindan rejalashtirilgan dastur bo'yicha taxminan $3,6 mln lik aksiyasini sotgan edi.
Xo'sh, bu hikoya oddiy investorga nimani o'rgatadi?
Bankni qulatgan narsa — vaqt va ishonch
SVB hikoyasining eng achchiq tomoni shundaki, bank xavfli kreditlarga yoki firibgarlikka emas, dunyodagi eng ishonchli qog'ozlarga pul qo'ygan edi. Uni qulatgan narsa — muddatlar mos kelmasligi edi: mijozlar pulini istalgan kuni olishi mumkin edi, bank esa bu pulni o'n yillarga bog'lab qo'ygan edi.
Bunday tuzilma ishonch bor ekan ishlayveradi. Ishonch yo'qolganda esa bir necha soatda hammasi tugaydi.
Halol moliya nuqtai nazaridan ham bu hikoya qiziq. An'anaviy bank — foizli kredit va foizli depozitlar ustiga qurilgan biznes, shuning uchun u halol aksiya skriningida faoliyat bo'yicha avtomatik chiqarib tashlanadi. Batafsil — metodologiyada. SVB misoli esa yana bir narsani ko'rsatadi: bank faqat sizning pulingizni saqlovchi emas, u o'zi ham katta tavakkalchilik qiladigan kompaniya.
SVB'dan bir necha kun o'tib, okeanning narigi tomonida 167 yillik tarixga ega boshqa bir bank ham tebranayotgan edi. Uning hikoyasini Credit Suisse sahifasida o'qing.
Oldindan ko'ringan ogohlantiruvchi belgilar
- 1
Depozitlar juda tez o'sgan
Ikki yilda uch barobar o'sish bankni o'z pulini qayerga qo'yish muammosi oldida qoldirdi. Har qanday kompaniyada haddan tashqari tez o'sish yangi, sinalmagan xavflarni olib keladi.
- 2
Uzoq muddatli obligatsiyalar va yashirin zarar
Obligatsiyalardagi realizatsiya qilinmagan zarar kapitalga yaqinlashib qolgan edi. Bankning hisobotida "unrealized losses" va "held-to-maturity" qatorlarini kapital bilan solishtirish mumkin.
- 3
Sug'urtalanmagan depozitlar ulushi juda yuqori
Depozitlarning ~90% i davlat kafolatidan tashqarida edi — bunday mijozlar birinchi shubhadayoq qochadi. Bu ko'rsatkich banklarning yillik hisobotlarida oshkor qilinadi.
- 4
Risk boshqaruvidagi bo'shliq
Stavkalar eng tez o'sayotgan yilda bankda rasmiy xavf-xatar bo'yicha bosh direktor bo'lmagan. Rahbariyatdagi muhim lavozimlarning uzoq bo'sh turishi — boshqaruvdagi muammo belgisi.
Bu hikoya nimani o'rgatadi
- 1
"Xavfsiz" aktiv ham noto'g'ri vaqtda sotilsa zarar keltiradi
Davlat obligatsiyalari to'lanmay qolmaydi, lekin ularning bozor narxi stavkalar bilan birga tushadi. Xavf faqat "kim qarzdor"da emas, "pul qachon kerak bo'ladi"da ham.
- 2
Bir xil mijozlar — bir xil vahima
SVB mijozlari bitta soha, bitta jamoa va bir xil investorlardan iborat edi. Yaxshi kunlarda bu kuch, yomon kunda esa hamma bir vaqtda qochadigan eshik bo'ldi.
- 3
Hisobot izohlarini o'qing
$15 mlrd lik yashirin zarar sir emas edi: u ochiq e'lon qilingan hisobotda bor edi. Ko'p qulashlar "to'satdan" emas, hech kim o'qimagan sahifalarda oldindan ko'rinib turadi.
- 4
Omonatchi qutqarilishi mumkin, aksiyador — yo'q
Davlat tizimni saqlash uchun depozitlarni kafolatladi, lekin SVB aksiyadorlari hamma narsani yo'qotdi. "Juda katta, qulamaydi" degan ishonch aksiyaga tegishli emas.
Xronologiya
1983
Bill Biggerstaff va Robert Medearis SVB'ga asos soldi
2011
Greg Becker bosh direktor bo'ldi
2020-03
Depozitlar ~$62 mlrd
2021-12
Depozitlar $189 mlrd — cho'qqi
2022-03
Fed stavka ko'tarishni boshladi
2022-04
Xavf-xatar bo'yicha bosh direktor vazifasini bajarishni to'xtatdi
2022-12
Obligatsiyalardagi yashirin zarar $15 mlrd dan oshdi
2023-02
Bosh direktor ~$3,6 mln lik aksiya sotdi
2023-03
8-mart: $1,8 mlrd zarar va kapital jalb qilish e'loni
2023-03
9-mart: aksiya -60%, mijozlar $42 mlrd olib ketishga urindi
2023-03
10-mart: bank yopildi; 12-mart: barcha depozitlar kafolatlandi
2023-03
17-mart: SVB Financial Group bankrotlik e'lon qildi; First Citizens bankni sotib oldi
Ko'p beriladigan savollar
Silicon Valley Bank nega bankrot bo'ldi?+
Bank depozitlarning katta qismini past foizli uzoq muddatli obligatsiyalarga qo'ygan edi. 2022-yilda foiz stavkalari tez ko'tarilgach, bu obligatsiyalarning narxi tushdi. Bank zarar bilan sotishga majbur bo'lganini e'lon qilgach, mijozlar vahimaga tushib, bir kunda $42 mlrd olib ketishga urindi va bank yopildi.
Bank vahimasi (bank run) nima?+
Ko'p omonatchilar bir vaqtning o'zida pulini olishga harakat qilishi. Banklar depozitlarning faqat kichik qismini naqd ushlab turgani uchun, hatto sog'lom bank ham bunday vaziyatda hammaga darhol to'lay olmaydi.
SVB mijozlari pulini yo'qotdimi?+
Yo'q. AQSh hukumati 2023-yil 12-martda SVB'ning barcha depozitlarini, $250 000 dan ortiqlarini ham kafolatladi. Pulini yo'qotganlar — bankning aksiyadorlari va ayrim obligatsiya egalari bo'ldi.
Bank aksiyalari halolmi?+
An'anaviy banklar foizli kredit va depozitlar ustiga qurilgan, shuning uchun halol aksiya skriningida faoliyat sohasi bo'yicha chiqarib tashlanadi. Batafsil mezonlar limitup metodologiyasida.
Shunday kompaniyalarni o'zingiz toping
Limitup'da minglab AQSh aksiyasining halol holati, moliyaviy ko'rsatkichlari, superinvestorlar portfeli va skrineri bor. Hikoyadagi belgilarni bugungi kompaniyalarda tekshiring.
Yana o'qing
Credit Suisse qulashi: 167 yillik bank qanday qilib bir dam olish kunida yo'q bo'ldi
Shveysariyaning temir yo'llarini qurgan, 2008-yilgi inqirozdan davlat yordamisiz chiqqan bank. 15 yil o'tib esa raqibiga deyarli tekinga sotildi.
7 daqiqa o'qish
Lehman Brothers qulashi: 158 yil yashagan bank qanday qilib bir dam olish kunida yo'q bo'ldi
Fuqarolar urushi va Buyuk depressiyadan omon chiqqan bank o'z kapitalidan 30 barobar ko'p qarz bilan uy-joy bozoriga tikdi — va bir hafta ichida tarixdagi eng katta bankrotga aylandi.
8 daqiqa o'qish
FTX tarixi: $32 milliardlik kripto birja qanday qilib 10 kunda yo'q bo'ldi
Jurnal muqovalaridagi "kripto qiroli", Super Bowl reklamalari, stadion nomi — va mijozlar pulining jimgina boshqa kompaniyaga oqib ketgani haqidagi hikoya.
5 daqiqa o'qish