 1985–2001
Gaz quvuridan "kelajak kompaniyasi"gacha
1985-yil. Texasdagi ikki gaz quvuri kompaniyasi — Houston Natural Gas va InterNorth — birlashdi. Yangi kompaniyaga Enron deb nom berildi, uning boshiga esa iqtisodchi Kenneth Lay keldi. Bu juda zerikarli biznes edi: quvurlar orqali gaz haydash, uni sotish, hisob-kitob qilish.
Lekin Lay zerikarli kompaniya boshqarishni istamasdi. 1980-yillar oxirida AQShda gaz va elektr bozorlari erkinlashtirila boshladi — narxlarni endi davlat emas, bozor belgilardi. Lay bu yerda ulkan imkoniyat ko'rdi va unga yordam berish uchun McKinsey konsalting firmasidan yosh, o'ta aqlli maslahatchi Jeffrey Skillingni olib keldi.
Skillingning g'oyasi inqilobiy edi: Enron gazni faqat sotmasin, gaz bilan savdo qilsin. Xuddi birjadagi aksiya kabi. Enron xaridor va sotuvchi o'rtasida turadi, uzoq muddatli shartnomalar tuzadi, narx xavfini o'z zimmasiga oladi va buning uchun haq oladi. Quvur kompaniyasi asta-sekin moliya kompaniyasiga aylana boshladi.
Bu g'oya ishladi. Lekin uning ichida yashirin mina bor edi — va u Skillingning birinchi qo'ygan shartidan boshlangan.
Kelajakdagi foydani bugun yozib qo'yish
Skilling Enron'ga kelishdan oldin bitta shart qo'ygan edi: kompaniya "mark-to-market" hisob usuliga o'tishi kerak. 1992-yilda AQSh qimmatli qog'ozlar regulyatori SEC bunga ruxsat berdi.
Bu nima degani? Oddiy misol. Siz qo'shningiz bilan 10 yillik shartnoma tuzdingiz: unga har yili gaz yetkazasiz va har yili $1 mln foyda ko'rishni kutasiz. Oddiy buxgalteriyada siz bu foydani har yili, pul haqiqatan kelganda yozasiz. "Mark-to-market"da esa shartnoma imzolangan kuniyoq butun 10 yillik kutilgan foydani bugungi hisobotga yozib qo'yishingiz mumkin.
Kutilgan foydani kim hisoblaydi? Enron'ning o'zi. O'z modellari bilan, o'z taxminlari bilan.
Endi tasavvur qiling: har chorak Uoll-strit yangi o'sishni kutadi. O'tgan chorakda kelajak foydani allaqachon yozib bo'lgansiz. Endi yana o'sish ko'rsatish uchun yana va yana yangi shartnoma tuzishingiz — va ularning foydasini yana oldindan yozishingiz kerak. Bu — to'xtab bo'lmaydigan yugurish yo'lakchasi edi. Hisobotlarda foyda o'sib borardi, lekin kompaniyaga haqiqiy pul — pul oqimi — ancha kamroq kelardi.
Bu farqni kim payqashi kerak edi? Nazariy jihatdan — auditorlar. Ularga keyinroq qaytamiz.
Olti yil ketma-ket "eng innovatsion"
1990-yillar oxiri Enron'ning oltin davri edi. Kompaniya hamma narsa bilan savdo qila boshladi: elektr, ko'mir, qog'oz, po'lat, hatto ob-havo (ha, ob-havo xavfiga qarshi shartnomalar). 1999-yilda EnronOnline platformasi ishga tushdi va tez orada dunyodagi eng katta elektron savdo maydonchalaridan biriga aylandi.
Raqamlar hayratlanarli edi. 2000-yilda Enron hisobotdagi daromadi taxminan $101 mlrd ni tashkil qildi — u Fortune 500 ro'yxatida 7-o'ringa chiqdi. Fortune jurnali Enron'ni olti yil ketma-ket "Amerikaning eng innovatsion kompaniyasi" deb atadi. Xyustondagi beysbol stadioni "Enron Field" deb nomlandi. Aksiya 2000-yil avgustida taxminan $90 ga yetdi.
Enron'da ishlash obro' edi. Kompaniya eng yaxshi universitetlar bitiruvchilarini yollardi, ularga katta bonuslar to'lardi. Ichki madaniyat qattiq edi: har yili xodimlarning eng past baholangan qismi ishdan bo'shatilardi. Hammaning maqsadi bitta edi — keyingi chorak raqamini "bajarish".
Lekin raqamlar qanchalik chiroyli bo'lsa, ularning orqasida shunchalik ko'p qarz to'planib borardi. Savol: bu qarz qayerda edi? Hisobotda u ko'rinmasdi.
Fastowning yashirin kompaniyalari
Enron'ning moliya direktori Andrew Fastow juda murakkab tizim qurdi. U yuzlab "maxsus maqsadli kompaniya" (SPE) tuzdi — qog'ozda Enron'dan mustaqil ko'rinadigan, aslida esa unga bog'liq bo'lgan tuzilmalar. Ularning ba'zilariga Fastowning o'zi rahbarlik qilardi va shaxsan million dollarlab haq olardi.
Bu kompaniyalar nima uchun kerak edi? Oddiy qilib aytganda — Enron'ning yomon narsalarini yashirish uchun. Muammoli aktivlar, zarar va eng muhimi — qarzlar shu tuzilmalarga "sotilardi" va Enron balansidan yo'qolardi. Ko'pincha bu tuzilmalarning o'zi Enron aksiyalari bilan kafolatlangan edi. Ya'ni Enron aksiyasi o'sib borar ekan — hammasi ishlardi. Aksiya tushsa-chi?
Bu tizim butun bir domino zanjiri edi. Va uning birinchi toshi 2001-yilda qimirlay boshladi.
Shu davrda bir jurnalist oddiy, lekin hech kim bermagan savolni berdi.
"Enron qanday qilib pul topadi?"
2001-yil mart. Fortune jurnali muxbiri Bethany McLean "Enron haddan tashqari qimmatmi?" sarlavhali maqola chiqardi. U hech qanday firibgarlikni fosh qilmadi. U shunchaki so'radi: Enron aslida qanday qilib pul topadi? Hisobotlarni hech kim to'liq tushuntira olmasdi, hatto tahlilchilar ham. Va bunday murakkab kompaniya o'z foydasining 55 barobari narxida sotilayotgan edi.
Shu yillarda qisqa sotuvchilar ham Enron'ga shubha bilan qaray boshlagan edi. (Qisqa sotuvchi — short-seller — aksiya tushishiga pul tikadigan investor. U kompaniya kamchiliklarini hammadan ko'ra sinchkovlik bilan izlaydi.)
Keyin voqealar tezlashdi:
- 2001-yil fevral. Skilling bosh direktor bo'ldi.
- 2001-yil 14-avgust. Atigi olti oydan keyin Skilling "shaxsiy sabablar" bilan iste'foga chiqdi. Bosh direktor kutilmaganda ketishi — investor uchun eng jiddiy signallardan biri.
- Bir kundan keyin. Kompaniyaning buxgalteri Sherron Watkins Kenneth Layga anonim xat yozdi (keyin uni o'z nomi bilan topshirdi): kompaniya "buxgalteriya janjallari to'lqinida cho'kib ketishi mumkin"ligidan qo'rqishini yozdi.
Lay ichki tekshiruv buyurdi. U Watkins ko'rsatgan masalalar bo'yicha... Enron'ning o'z yuristlarini ishlatdi. Kuz kelayotgan edi.
24 kun
2001-yil 16-oktabr. Enron uchinchi chorak hisobotini e'lon qildi: $618 mln zarar, va kapitalning $1,2 mlrd ga kamayishi — buning katta qismi Fastowning tuzilmalari bilan bog'liq edi. Bir necha kundan keyin SEC tekshiruv boshladi. 24-oktabrda Fastow lavozimidan chetlatildi.
8-noyabrda Enron dahshatli tan olishni qildi: 1997–2000-yillardagi foydasi taxminan $586 mln ga oshirib ko'rsatilgan. Hisobotlar qayta yozildi.
Shu paytda qutqaruvchi paydo bo'lgandek bo'ldi: raqobatchi Dynegy kompaniyasi Enron'ni sotib olishga rozi bo'ldi. Lekin Dynegy hujjatlarga chuqurroq qaraganida, muammolar ko'lami kutilganidan ancha katta ekanini ko'rdi. 28-noyabrda kelishuv bekor qilindi. Kredit reyting agentliklari Enron qarzlarini "axlat" darajasiga tushirdi — bu esa yashirin tuzilmalardagi qarzlarni darhol to'lash talabini ishga tushirdi. Aksiya $1 dan pastga tushdi.
2001-yil 2-dekabr. Enron bankrot deb e'lon qildi. Aktivlari taxminan $63 mlrd — o'sha paytdagi AQSh tarixidagi eng katta bankrotlik. Oktabrdagi hisobotdan bankrotlikkacha bir necha hafta o'tgan edi.
Lekin eng og'ir zarbani aksiyadorlar emas, oddiy xodimlar ko'rdi.
Pensiyalar, qog'oz maydalagichlar va auditor
Enron xodimlarining ko'pchiligi pensiya jamg'armasini (401(k)) asosan Enron aksiyalarida ushlagan edi. Kompaniya bunga undagan. Aksiya qulayotgan haftalarda pensiya rejasini boshqaruvchi almashtirilgani sabab bir muddat xodimlar aksiyani sota olmay qolishdi. Minglab odamlar ham ishini, ham butun umrlik jamg'armasini birdaniga yo'qotdi.
Endi auditorlar haqida. Enron hisobotlarini dunyoning eng nufuzli "Katta beshlik" auditorlik firmalaridan biri — Arthur Andersen tekshirardi. Andersen Enron'dan audit uchun ham, maslahat xizmatlari uchun ham yiliga o'nlab million dollar olardi. Ya'ni mijozini qattiq tekshirish — o'z daromadini xavf ostiga qo'yish edi.
SEC tekshiruvi boshlanganini bilgach, Andersen xodimlari Enron'ga oid hujjatlarni ommaviy yo'q qila boshladi. 2002-yilda Andersen adolatni to'sishda aybdor deb topildi. Keyinroq AQSh Oliy sudi bu hukmni texnik sabab bilan bekor qildi — lekin bunga qadar 89 yillik firma mijozlarini yo'qotib, amalda yopilib bo'lgan edi. Taxminan 85 000 kishi ishsiz qoldi.
Sud jarayonlari bir necha yil davom etdi:
- Andrew Fastow aybini tan oldi va 6 yilga ozodlikdan mahrum qilindi.
- Jeffrey Skilling 2006-yilda firibgarlik va boshqa moddalar bo'yicha aybdor deb topildi, 24 yilga hukm qilindi (keyin muddat qisqartirildi, u 2019-yilda ozod bo'ldi).
- Kenneth Lay ham 2006-yilda aybdor deb topildi, lekin hukm o'qilishidan oldin yurak xurujidan vafot etdi. Qonunga ko'ra, uning hukmi bekor qilindi.
Bu hikoyaning oxiri emas edi — u butun dunyo qoidalarini o'zgartirdi.
Enron'dan qolgan meros
2002-yilda AQSh Sarbanes–Oxley qonunini qabul qildi. Endi bosh direktor va moliya direktori moliyaviy hisobotlar to'g'riligini shaxsan imzo bilan tasdiqlaydi va yolg'on uchun jinoiy javobgar bo'ladi. Auditorlarning mijozga maslahat xizmati ko'rsatishi cheklandi, auditorlarni nazorat qiluvchi alohida organ tuzildi.
Qizig'i, Enron'ning qoldiqlarini tugatish bilan shug'ullangan mutaxassislardan biri — John J. Ray III — 21 yil o'tib, 2022-yilda yana bir mashhur qulashni tozalashga tayinlandi: kripto birja FTX. U yerda u "hayotimda bunday nazorat yo'qligini ko'rmaganman" deb yozgan.
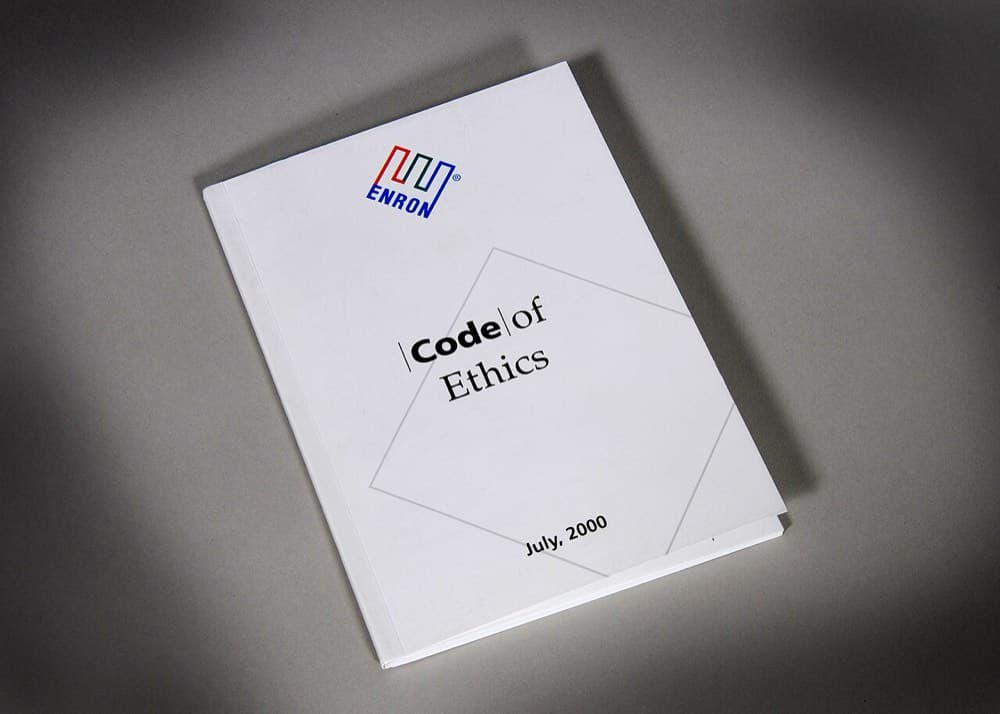
Bugun FBI muzeyida Enron'ning 64 sahifalik "Axloq kodeksi" kitobchasi saqlanadi. Unda kompaniya qadriyatlari sifatida "hurmat, halollik, muloqot va mukammallik" yozilgan.
Oldindan ko'ringan ogohlantiruvchi belgilar
- 1
Foyda bilan pul oqimi o'rtasidagi tafovut
Hisobotdagi foyda tez o'sardi, operatsion pul oqimi esa ortda qolardi. Bugun buni har qanday kompaniyaning pul oqimi hisobotida (cash flow statement) tekshirish mumkin.
- 2
Hech kim tushuntira olmaydigan hisobotlar
Yuzlab bog'liq tuzilmalar, murakkab izohlar, rahbariyatning "bu juda murakkab" degan javoblari. Hisobot izohlari qanchalik tushunarsiz bo'lsa, ehtiyotkorlik shunchalik ko'p kerak.
- 3
Rahbar bilan bog'liq bitimlar
Moliya direktori Enron bilan savdo qiladigan tuzilmalarni boshqarib, shaxsan pul olgan. Hisobotdagi "bog'liq tomonlar bilan bitimlar" (related-party transactions) bo'limini doim o'qing.
- 4
Bosh direktorning kutilmagan ketishi
Skilling olti oy ishlab, "shaxsiy sabablar" bilan ketdi. Rahbariyatning tushuntirishsiz almashinuvi, ayniqsa moliya direktori yoki auditor almashinuvi — jiddiy signal.
- 5
Auditorning mustaqil emasligi
Andersen Enron'dan auditdan tashqari katta maslahat haqlari olardi. Hisobotlarda auditorga to'langan audit va audit bo'lmagan haqlar ko'rsatiladi — ikkinchisi katta bo'lsa, savol tug'iladi.
Bu hikoya nimani o'rgatadi
- 1
Foyda — fikr, pul oqimi — fakt
Enron hisobotida foyda o'sib borardi, lekin operatsion faoliyatdan keladigan haqiqiy pul unga mos kelmasdi. Kompaniyani tahlil qilganda "sof foyda" bilan "operatsion pul oqimi"ni solishtiring: yillar davomida katta farq — jiddiy savol.
- 2
Tushunolmagan biznesingizga pul qo'ymang
Hatto professional tahlilchilar ham Enron qanday pul topishini tushuntira olmasdi. Agar kompaniya hisobotini o'qib, uning daromad manbasini oddiy so'zlar bilan aytib bera olmasangiz — bu sizning emas, kompaniyaning muammosi bo'lishi mumkin.
- 3
Yashirin qarz — eng xavfli qarz
Enron'ni balansdan tashqaridagi qarzlar yiqitdi. Halol skrining aynan qarz nisbatini tekshiradi — bu faqat diniy talab emas, xavfni ko'rishning amaliy usuli ham. Qanday hisoblanishini metodologiya sahifasida ko'ring.
- 4
Ish beruvchingiz aksiyasiga butun jamg'armangizni qo'ymang
Enron xodimlari bir kunda ham maoshidan, ham pensiyasidan ayrildi. Bitta kompaniyaga — ayniqsa o'zingiz ishlaydigan kompaniyaga — barcha jamg'armani bog'lash xavfni ikki barobar oshiradi.
Xronologiya
1985
Houston Natural Gas va InterNorth birlashib Enron tuzildi
1990
Jeffrey Skilling Enron'ga keldi
1992
SEC Enron'ga "mark-to-market" hisobiga ruxsat berdi
1999-11
EnronOnline savdo platformasi ishga tushdi
2000-08
Aksiya cho'qqisi — taxminan $90
2001-03
Fortune: "Enron haddan tashqari qimmatmi?"
2001-08
Skilling iste'foga chiqdi; Sherron Watkins Layni ogohlantirdi
2001-10
$618 mln zarar e'lon qilindi, SEC tekshiruvi boshlandi
2001-11
Foyda qayta yozildi; Dynegy bilan kelishuv bekor qilindi
2001-12
Enron bankrot deb e'lon qildi
2002-06
Arthur Andersen aybdor deb topildi
2002-07
Sarbanes–Oxley qonuni qabul qilindi
2006-05
Skilling va Lay aybdor deb topildi
Ko'p beriladigan savollar
Enron nima bilan shug'ullangan?+
Enron gaz quvuri kompaniyasi sifatida boshlangan, keyin energiya (gaz va elektr) savdosiga o'tgan va ko'plab boshqa tovarlar bilan savdo qiluvchi moliyaviy kompaniyaga aylangan.
Enron nega bankrot bo'ldi?+
Kompaniya kelajakdagi kutilgan foydani oldindan hisobotga yozgan va katta qarzlarini balansdan tashqaridagi tuzilmalarda yashirgan. 2001-yilda bu tuzilmalar zarar ko'rsata boshlagach, foyda qayta yozildi, ishonch yo'qoldi, qarzlar muddatidan oldin to'lanishi talab qilindi va kompaniya bir necha hafta ichida bankrot bo'ldi.
Enron rahbarlari jazolanganmi?+
Ha. Moliya direktori Andrew Fastow aybini tan olib 6 yil, bosh direktor Jeffrey Skilling 24 yil (keyin qisqartirilgan) jazo oldi. Rais Kenneth Lay aybdor deb topilgan, lekin hukmdan oldin vafot etgani uchun hukm bekor qilingan.
Enron'dan keyin nima o'zgardi?+
2002-yilda AQShda Sarbanes–Oxley qonuni qabul qilindi: rahbarlar hisobot to'g'riligini shaxsan tasdiqlaydi, auditorlar mustaqilligi kuchaytirildi. Enron auditori Arthur Andersen esa yopildi.
Shunday kompaniyalarni o'zingiz toping
Limitup'da minglab AQSh aksiyasining halol holati, moliyaviy ko'rsatkichlari, superinvestorlar portfeli va skrineri bor. Hikoyadagi belgilarni bugungi kompaniyalarda tekshiring.
Yana o'qing
Wirecard tarixi: Germaniyaning "texnologiya yulduzi" va yo'q bo'lib chiqqan €1,9 milliard
Germaniyaning eng nufuzli 30 kompaniyasi qatoriga kirgan to'lov giganti — va uni fosh qilgan jurnalistni regulyator ta'qib qilgani haqidagi hikoya.
6 daqiqa o'qish
Lehman Brothers qulashi: 158 yil yashagan bank qanday qilib bir dam olish kunida yo'q bo'ldi
Fuqarolar urushi va Buyuk depressiyadan omon chiqqan bank o'z kapitalidan 30 barobar ko'p qarz bilan uy-joy bozoriga tikdi — va bir hafta ichida tarixdagi eng katta bankrotga aylandi.
8 daqiqa o'qish
FTX tarixi: $32 milliardlik kripto birja qanday qilib 10 kunda yo'q bo'ldi
Jurnal muqovalaridagi "kripto qiroli", Super Bowl reklamalari, stadion nomi — va mijozlar pulining jimgina boshqa kompaniyaga oqib ketgani haqidagi hikoya.
5 daqiqa o'qish
Luckin Coffee tarixi: soxta savdo, Nasdaq'dan haydalish va kutilmagan qayta tug'ilish
Starbucks'ni yengmoqchi bo'lgan xitoy startapi o'z savdosining katta qismini to'qib chiqargan — va baribir omon qolgan kam sonli firibgarlik qurbonlaridan biri bo'lgan.
5 daqiqa o'qish