 since 1958
By the numbers: if you had invested $1,000
5 years ago
$1 975
from Oct 2021 · +15% a year on average
10 years ago
$5 236
from Oct 2016 · +18% a year on average
Entire listed history
$29 434
from Mar 2008 · +20% a year on average
Deepest drawdown
-43%
from the May 2008 peak to Jan 2009
Now vs. peak
Near the all-time high
Oct 2026
Price history — log scale: equal height means equal percentage change
Numbers on the chart match events in the timeline.
Based on monthly closes with dividends reinvested (source: Yahoo Finance, V). Past performance does not guarantee future results.
Fresno tajribasi
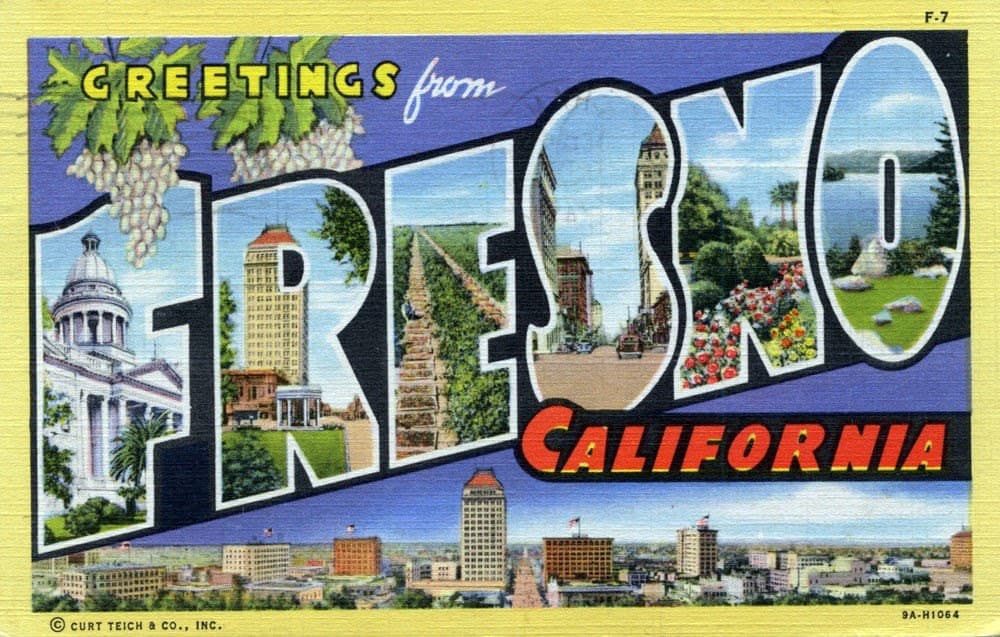
1958-yil sentabr. Kaliforniyaning Fresno shahri aholisi pochta qutisini ochib, kutilmagan narsani topadi: plastik karta. Ular uni so'ramagan edi. Bank of America shahar aholisiga taxminan 65 000 ta kredit kartani so'ramasdan pochta orqali jo'natib yuborgan edi.
G'oya dadil edi. Har bir do'kon o'zining alohida kreditini berish o'rniga bitta bank kartasi bilan shahardagi istalgan do'konda xarid qilish mumkin bo'lsin. Karta BankAmericard deb ataldi. Kichik Fresno sinov maydoni qilib tanlandi: aholining deyarli hammasi Bank of America mijozi edi.
Tajriba tez orada falokatga aylandi. Bank kartalarni kimga yuborayotganini yaxshi tekshirmagan edi. Ko'p odamlar qarzini to'lamay qo'ydi: hisoblarning taxminan beshdan biridan ko'pi kechikkan edi, bank esa bunday holatni 4% atrofida kutgan edi. Firibgarlar o'g'irlangan kartalar bilan xarid qildi. Gazetalar bu haqda yozdi, rahbarlar ishdan ketdi. Ba'zi hisob-kitoblarga ko'ra, bank bu tajribada taxminan $20 mln yo'qotgan.
Shunga qaramay, bitta narsa aniq bo'ldi: odamlar kartadan foydalanishni yoqtirdi, do'konlar ham uni qabul qilishni yoqtirdi. G'oya to'g'ri edi, uni amalga oshirish yo'li noto'g'ri edi.
Tartibsizlik
1966-yilda Bank of America BankAmericard'ni boshqa banklarga ham litsenziya asosida bera boshladi. Shu yili raqib banklar guruhi o'z kartasi bilan chiqqan edi va bank orqada qolishni xohlamadi.
Tez orada butun Amerika bo'ylab yuzlab banklar BankAmericard chiqara boshladi. Muammo shundaki, ular o'rtasida yagona qoida yo'q edi. Bir bankning kartasi bilan boshqa bank xizmat ko'rsatadigan do'konda xarid qilinsa, pulni kim, qachon va qanday qilib o'tkazishi noaniq edi. Hisob-kitoblar qog'ozda, pochta orqali yurardi. Do'konchi karta egasini tekshirish uchun bankka telefon qilib, uzoq kutardi. Firibgarlik yana ko'paydi.
Tizim o'z og'irligi ostida ezilib borardi. Uni qutqarishga Sietldagi kichik bir bankning menejeri kirishdi va uning g'oyalari butun sohani o'zgartirdi.
Dee Hock va hech kimga tegishli bo'lmagan kompaniya
Dee Hock BankAmericard chiqaradigan Sietldagi bankda ishlardi. 1968-yilda karta chiqaruvchi banklarning yig'ilishida u muammoni o'rganadigan qo'mita tuzishni taklif qildi va o'zi uni boshqardi.
Uning yechimi o'sha davr uchun g'alati edi. Hock tizim bitta bankka, hatto Bank of America'ga ham tegishli bo'lmasligi kerak, deb hisobladi. Uning fikricha, karta chiqaradigan barcha banklar birgalikda egalik qiladigan va birgalikda qoida o'rnatadigan tashkilot kerak edi. Banklar mijoz uchun bir-biri bilan raqobatlashadi, lekin hamma bitta umumiy "yo'l"dan foydalanadi.
1970-yilda aynan shunday tashkilot tuzildi va Hock uning birinchi rahbari bo'ldi. 1976-yilda u yangi nom oldi: Visa. Bu so'z ko'p tillarda bir xil eshitiladi va hech qaysi bitta bankni eslatmaydi.
Hock'ning ikkinchi katta qadami texnologiya edi. 1973-yilda tashkilot elektron tasdiqlash tizimini ishga tushirdi. Endi do'konchi telefon qilib uzoq kutish o'rniga kartani bir necha soniyada tasdiqlay olardi. Keyinchalik bu tizim butun dunyo bo'ylab to'lovlarni bog'laydigan VisaNet tarmog'iga aylandi.
Shu tariqa Visa'ning asosiy biznes modeli shakllandi. Bu model shu qadar oddiy va kuchli ediki, uni tushunish uchun bir daqiqa to'xtash kerak.
Visa aslida nima sotadi?
Ko'pchilik Visa'ni bank yoki kredit kompaniyasi deb o'ylaydi. Bu noto'g'ri. Visa hech kimga qarz bermaydi va karta chiqarmaydi. Kartani sizning bankingiz chiqaradi. Qarz bersa ham bank beradi va qarz qaytmasa, zararni ham bank ko'radi.
Visa esa yo'l sotadi. Siz do'konda kartani terminalga tegizganingizda bir soniya ichida bir nechta ish bo'ladi:
- Do'kon terminali so'rovni do'konning bankiga yuboradi.
- So'rov Visa tarmog'i orqali sizning bankingizga yetib boradi.
- Bankingiz hisobingizda pul borligini tekshirib, "ha" yoki "yo'q" deydi.
- Javob shu yo'l bilan orqaga qaytadi.
Visa bu yo'l uchun har bir tranzaksiyadan kichik haq oladi. Har bir to'lovdan olinadigan haq juda kichik, lekin bunday to'lovlar soni ulkan: 2025-moliya yilida Visa tarmog'i orqali 257,5 milliard tranzaksiya o'tgan.
Bu modelning go'zalligi shundaki, to'lovlar soni ikki barobar oshsa, Visa'ning xarajati deyarli o'zgarmaydi, chunki tarmoq allaqachon qurilgan. Shuning uchun Visa dunyodagi eng foydali yirik kompaniyalardan biri: 2025-moliya yilida $40 mlrd daromaddan $20,1 mlrd sof foyda qolgan. Ya'ni har dollar daromadning taxminan yarmi foydaga aylanadi.
Shunday mashina birjaga chiqqanda investorlar navbatga turishi kerak edi. Lekin Visa noqulay paytda chiqdi.
Inqiroz o'rtasidagi rekord IPO
2008-yil mart. Amerika moliya tizimi qulashi boshlangan. Shu oyda yirik investitsiya banki Bear Stearns qutqaruv yo'li bilan sotib yuborildi. Bozorlar vahimada edi.
Aynan shu paytda, 2008-yil 19-martda Visa birjaga chiqdi. Uzoq yillar banklar egalik qilgan kooperativ endi oddiy aksiyadorlik kompaniyasiga aylangan edi. Aksiyalar $44 dan sotildi va kompaniya $17,9 mlrd yig'di, keyinchalik qo'shimcha aksiyalar bilan bu summa oshdi. Bu o'sha paytgacha AQSh tarixidagi eng yirik IPO edi. Birinchi savdo kunida aksiya keskin ko'tarildi.
Lekin keyingi oylar og'ir bo'ldi. 2008-yil sentabrida Lehman Brothers bankrot bo'ldi, odamlar xarajatini qisqartirdi va bozor hamma narsani sotdi. 2008-yil mayidan 2009-yil yanvarigacha Visa aksiyasi taxminan 43% tushdi.
Bu yerda muhim farq bor edi. Banklar qarz qaytmagani uchun milliardlab zarar ko'rdi. Visa esa hech kimga qarz bermagan edi. Odamlar kamroq xarid qildi, lekin xaridni baribir kartada qilishdi. Visa daromadi sekinlashdi, lekin u zarar ko'rmadi.
Inqiroz o'tgach, investorlar bu kompaniya qanchalik mustahkam ekanini tushundi. Keyingi o'n yilda Visa aksiyasi bozordagi eng barqaror o'sgan aksiyalardan biri bo'ldi.
Naqd puldan kartaga: dunyo bo'ylab o'sish
Visa'ning o'sishi bitta oddiy tendentsiyaga bog'liq: naqd pulning kartaga almashinishi. Har safar kimdir naqd pul o'rniga kartadan foydalansa, Visa yangi tranzaksiya oladi.
Bu jarayon hali tugamagan. Ko'p davlatlarda xaridlarning katta qismi hali ham naqd pulda. Internet savdo, kontaktsiz to'lovlar va telefon orqali to'lovlar o'sib bormoqda. Har bir yangi to'lov usuli asosan karta tarmog'idan o'tadi.
2016-yilda Visa yana bir katta qadam tashladi. U Yevropadagi alohida tashkilot Visa Europe'ni taxminan €21 mlrd ga sotib oldi va brendni yana birlashtirdi.
2020-yil pandemiyasi ham sinov bo'ldi. Sayohatlar to'xtadi va xalqaro to'lovlar, Visa'ning eng foydali qismi, keskin kamaydi. Aksiya bir necha hafta ichida qiymatining uchdan bir qismiga yaqinini yo'qotdi. Lekin pandemiya naqd puldan voz kechishni tezlashtirdi: odamlar onlayn xarid qilishni va kontaktsiz to'lashni odat qildi.
Albatta, bunday kuchli kompaniya o'ziga dushman ham orttiradi.
Kuchli xandaq va uning soyasi
Investorlar raqobatchidan himoyani xandaq (moat) deb atashadi. Visa'ning xandaqi tarmoq effekti deb ataladi. Ko'p do'kon Visa qabul qiladi, shuning uchun odamlar Visa kartasini xohlaydi. Ko'p odamda Visa kartasi bor, shuning uchun do'konlar uni qabul qiladi. Yangi raqib bu aylanani noldan boshlashi kerak bo'ladi: unga na do'kon, na xaridor bor.
Lekin aynan shu kuch xavf ham tug'diradi:
- Regulyatorlar. 2024-yil sentabrida AQSh Adliya vazirligi Visa'ni debet kartalar bozorida monopoliyada aybladi va sudga berdi. Do'konlar ham yillardan beri komissiyalar juda yuqori ekanidan shikoyat qiladi.
- Yangi to'lov usullari. Ayrim davlatlar, masalan Hindiston va Braziliya, kartasiz tezkor to'lov tizimlarini qurmoqda. Telefon orqali bankdan bankka to'g'ridan-to'g'ri o'tkazmalar kartani chetlab o'tishi mumkin.
- Siyosat. Visa ayrim davlatlarda, masalan 2022-yilda Rossiyada, faoliyatini to'xtatishga majbur bo'lgan.
Visa hikoyasining asosiy g'oyasi esa oddiy: eng yaxshi biznes ba'zan xavfli ishni o'zi bajarmaydi. U boshqalarning faoliyati uchun yo'l quradi va har bir o'tgan to'lovdan kichik haq oladi.
What this story teaches
- 1
"Yo'l" egasi bo'lish ko'pincha "yo'lovchi"dan foydaliroq
Visa qarz bermaydi va kredit xavfini o'z zimmasiga olmaydi. U har bir to'lovdan haq olish huquqini sotadi. Kompaniyani o'rganayotganda u xavfni o'zi ko'taradimi yoki boshqalarning faoliyatidan haq oladimi, shuni tekshiring.
- 2
Tarmoq effekti — eng kuchli xandaqlardan biri
Foydalanuvchi qancha ko'p bo'lsa, tizim har bir yangi foydalanuvchi uchun shuncha qimmatli bo'ladi. Bunday bizneslarni noldan quvib yetish juda qiyin.
- 3
Inqiroz yaxshi biznesni arzon qilishi mumkin
2008-yilda Visa aksiyasi taxminan 43% tushdi, garchi kompaniya zarar ko'rmagan bo'lsa ham. Bozor vahima paytida hamma narsani sotadi. Biznesi mustahkam kompaniyalar uchun bu ko'pincha imkoniyat bo'ladi.
- 4
Ustunlik regulyatorlarni ham jalb qiladi
Juda kuchli bozor mavqei sud jarayonlari va komissiyalarga cheklov kabi xavflarni olib keladi. Bunday kompaniyani baholashda siyosiy va huquqiy xavfni ham hisobga oling.
- 5
Halol investor uchun
Visa'ning o'zi qarz bermaydi, lekin uning tarmog'i orqali kredit kartalar ham ishlaydi va bu masalada ulamolar fikri turlicha bo'lishi mumkin. Halol holati moliyaviy nisbatlarga ham bog'liq va o'zgarib turadi. Joriy holatni V sahifasida tekshiring, mezonlar metodologiyada.
Today
Halal status
Not halalThe status is re-checked after every quarterly report and may change.
Superinvestors
SEC 13F, 2026 Q3. Up to 45 days delayed.Held by 27 superinvestors · Average reported price: $334.15
- Chris HohnTCI Fund Management$10.5B19.8%
- John ArmitageEgerton Capital$1.5B14.1%
- ValueAct Capital$794.7M14.1%
- AKO Capital$338K7.9%
- Chuck AkreAkre Capital Management$381.1M7.5%
- AltaRock Partners$287.0M6.8%
Timeline
1958-09
Bank of America Fresnoda BankAmericard'ni boshladi
1966
BankAmericard boshqa banklarga litsenziya asosida berila boshlandi
1968
Dee Hock tizimni qayta qurish qo'mitasini boshqardi
1970
Banklar kooperativi tuzildi, Dee Hock birinchi rahbari bo'ldi
1973
Elektron tasdiqlash tizimi ishga tushdi
1976
Brend Visa deb o'zgartirildi
- 1
2008-03
IPO: $44 dan, o'sha paytdagi AQSh tarixidagi eng yirik IPO
- 2
2009-01
Moliyaviy inqiroz: aksiya ~43% pastda
- 3
2016-06
Visa Europe sotib olindi
- 4
2020-03
Pandemiya: xalqaro to'lovlar keskin kamaydi
- 5
2022-03
Visa Rossiyadagi faoliyatini to'xtatdi
- 6
2024-09
AQSh Adliya vazirligi Visa'ni sudga berdi
- 7
2025-09
Moliya yili: $40 mlrd daromad, 257,5 mlrd tranzaksiya
Frequently asked questions
Visa qanday pul ishlaydi?+
Visa o'z tarmog'i orqali o'tadigan har bir to'lov va tranzaksiya uchun banklardan kichik haq oladi. U qarz bermaydi va karta chiqarmaydi, kartani banklar chiqaradi.
Visa bank hisoblanadimi?+
Yo'q. Visa to'lov tarmog'i, ya'ni banklar, do'konlar va karta egalarini bog'laydigan texnologiya kompaniyasi. Kredit xavfini kartani chiqargan bank ko'taradi.
Visa aksiyasi halolmi?+
Halol holati kompaniya faoliyati va moliyaviy nisbatlariga qarab aniqlanadi va o'zgarishi mumkin. Joriy holatni limitup'dagi V sahifasida ko'ring.
Visa qachon birjaga chiqqan?+
2008-yil 19-martda, aksiyasi $44 dan. Bu o'sha paytgacha AQSh tarixidagi eng yirik IPO bo'lgan.
For every super-company there are dozens that never made it. For balance, read the Fallen giants stories too. Fallen giants →
Find companies like these yourself
Limitup covers the halal status, financials, superinvestor portfolios and a screener for thousands of US stocks. Check the signs from these stories in today's companies.
Read next
Coca-Cola tarixi: dorixonadagi siropdan 60 yildan ortiq dividend oshirgan imperiyagacha
Birinchi yili kuniga o'rtacha to'qqiz stakan sotilgan ichimlik bugun deyarli butun dunyoda ichiladi. Kompaniya ham bu yo'lda bir necha marta katta xato qilgan.
6 min read
Costco tarixi: kam foyda bilan savdo qilib, aksiyadorlarini boy qilgan do'kon
Bezaksiz omborxona, katta qutilar va 40 yil o'zgarmagan $1.50 lik hot-dog. Costco xaridorlarga qancha ko'p yaxshilik qilgan bo'lsa, aksiyadorlariga ham shuncha ko'p pul ishlab bergan.
7 min read
Lehman Brothers qulashi: 158 yil yashagan bank qanday qilib bir dam olish kunida yo'q bo'ldi
Fuqarolar urushi va Buyuk depressiyadan omon chiqqan bank o'z kapitalidan 30 barobar ko'p qarz bilan uy-joy bozoriga tikdi — va bir hafta ichida tarixdagi eng katta bankrotga aylandi.
8 min read
Berkshire Hathaway tarixi: alamdan sotib olingan to'qimachilik fabrikasidan trillion dollarlik konglomeratgacha
Uorren Baffett o'zining "eng ahmoqona" qarori deb atagan xariddan dunyodagi eng mashhur investitsiya kompaniyasini qurib chiqdi.
6 min read